

Коли подавати декларацію ФОП 3 групи у 2026 році
Для підприємців третьої групи звітним періодом є квартал. Це означає, що декларація ФОП 3 групи подається чотири рази на рік: за I квартал, півріччя, дев’ять місяців і рік.
Подати звіт потрібно протягом 40 календарних днів після завершення кварталу (пп. 49.18.2 та п. 296.3 ПКУ). Якщо останній день припадає на вихідний або святковий, строк переноситься на наступний робочий день (п. 49.20 ПКУ).
Чинна форма: податкова декларація платника єдиного податку (фізичної особи-підприємця), затверджена наказом Мінфіну від 19.06.2015 № 578 у редакції наказу Мінфіну від 31.01.2025 № 57. Ідентифікатор електронної форми: F0103309. Саме ця редакція застосовується за звітні періоди 2026 року, нових форм цьогоріч не запроваджували.
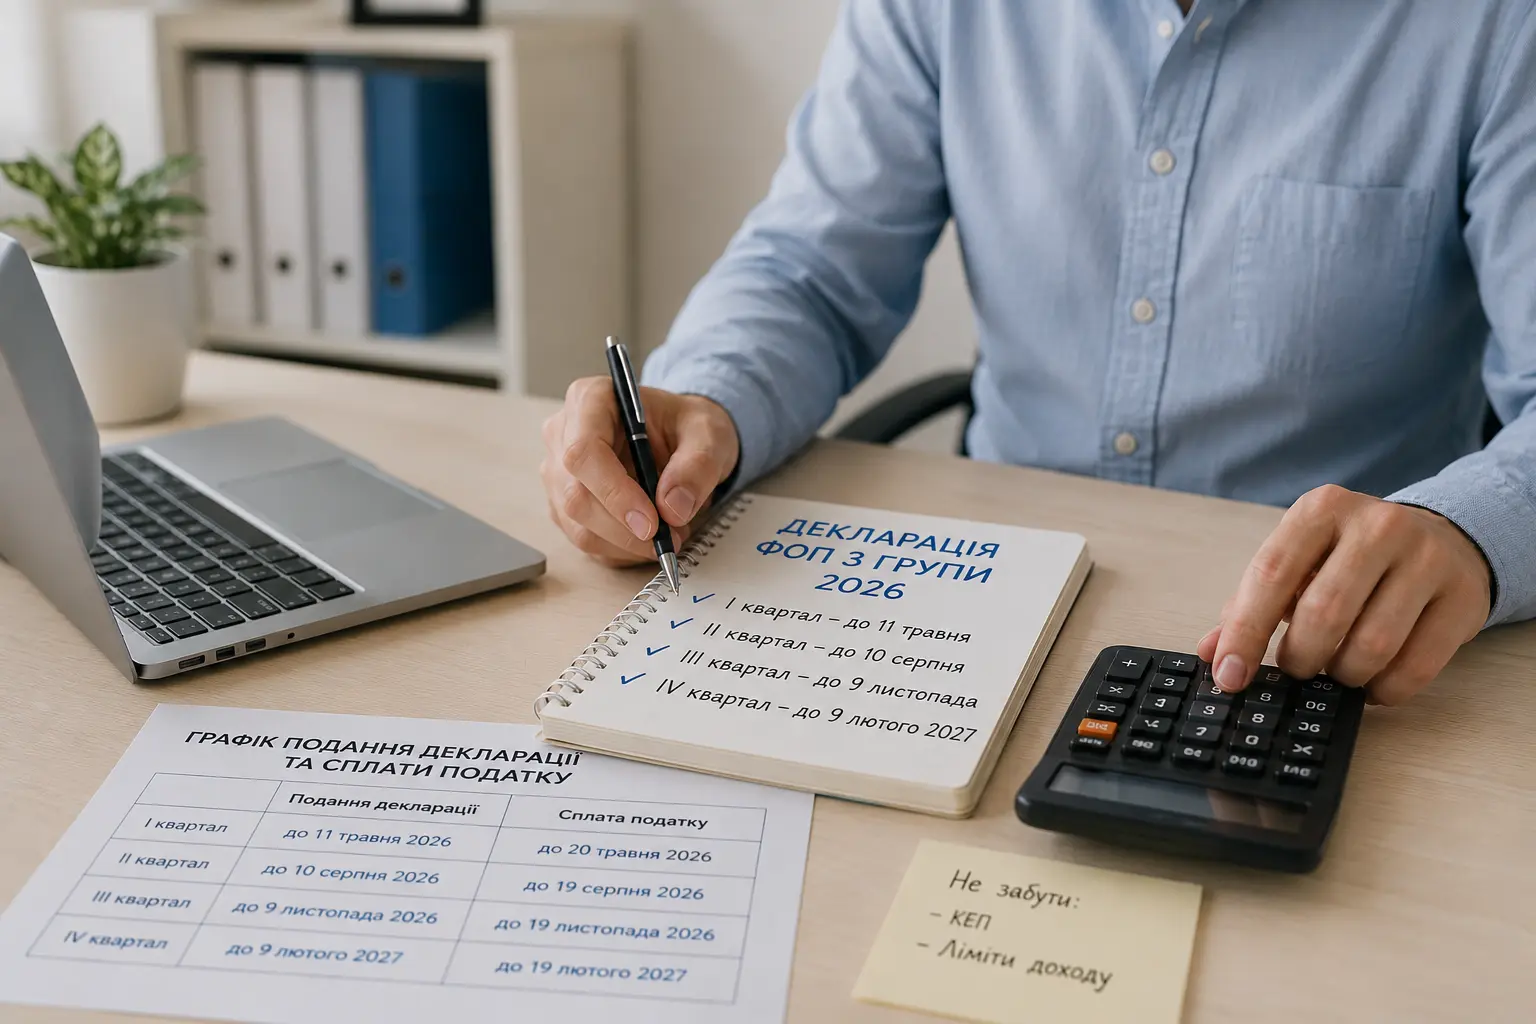
Граничні строки подання декларації у 2026 році
- за I квартал: до 11 травня 2026 року (перенесено з неділі 10 травня)
- за півріччя: до 10 серпня 2026 року (перенесено з неділі 9 серпня)
- за дев’ять місяців: до 9 листопада 2026 року
- за 2026 рік: до 9 лютого 2027 року
Строки сплати єдиного податку та військового збору
Єдиний податок і військовий збір сплачують протягом 10 календарних днів після граничного строку подання декларації (п. 295.3 ПКУ та абз. 2 пп. 1.11 п. 16-1 підрозд. 10 розд. XX ПКУ).
- за I квартал: до 20 травня 2026 року
- за півріччя: до 19 серпня 2026 року
- за дев’ять місяців: до 19 листопада 2026 року
- за 2026 рік: до 19 лютого 2027 року
Один нюанс, через який плутаються навіть бухгалтери: ці 10 днів ДПС відлічує від законодавчого 40-денного строку, а не від перенесеної дати. У податковому календарі ДПС на серпень 2026 року поруч трапляється і дата 20 серпня, тож безпечніше орієнтуватися на ранішу, 19 серпня. Якщо ж сам день сплати випадає на вихідний, він переноситься на наступний операційний день (абз. 13 п. 57.1 ПКУ).
ЄСВ живе за окремим графіком і в декларації за квартал не відображається. Мінімальний внесок у 2026 році становить 1 902,34 грн на місяць, або 5 707,02 грн за квартал, і сплачується він до 20 числа місяця, що настає за звітним кварталом.
Військовий збір 1%: головна зміна для 3 групи
Це пункт, на якому найчастіше «горять» підприємці, бо старі інструкції в інтернеті про нього мовчать. ФОП третьої групи є платником військового збору за ставкою 1% від доходу, визначеного за ст. 292 ПКУ (пп. 3 підпунктів 1.1-1.3 п. 16-1 підрозд. 10 розд. XX ПКУ).
Окремої звітності з військового збору немає: він декларується в тій самій декларації платника єдиного податку, у розділі VIII, рядки 23-25. Уточнення показників за минулі періоди: рядки 26-29.
Що це означає на практиці:
- реальне навантаження на дохід становить 6% для ФОП без ПДВ (5% єдиного податку плюс 1% збору) і 4% для платника ПДВ (3% плюс 1%);
- військовий збір рахується від того самого доходу і теж наростаючим підсумком;
- сплачується в ті самі строки, що й єдиний податок, але окремим платежем на власний КБК 11011700;
- з 1 липня 2026 року військовий збір зараховується до спеціального фонду, тому рахунки для сплати змінилися. Перед платежем звіряйте реквізити в Електронному кабінеті, а не копіюйте торішні.
Як заповнити декларацію ФОП 3 групи: покроково
Головне правило: декларація заповнюється наростаючим підсумком. У звіті за півріччя вказують дохід за всі шість місяців року, а не лише за другий квартал.
Крок 1. Підрахуйте дохід з початку року
Складіть усі надходження за період з 1 січня: на підприємницький рахунок, готівкою через касу, а також суми, отримані через платіжні сервіси. Валютну виручку перераховують за курсом НБУ на дату зарахування коштів на ваш рахунок в Україні. Якщо ви працюєте із закордонними замовниками, наш розбір того, як виставити інвойс ФОП, показує, яку дату вважати датою доходу.
Крок 2. Перевірте, чи не перевищено ліміт
Річний ліміт доходу для третьої групи у 2026 році становить 10 091 049 грн (1167 мінімальних зарплат станом на 1 січня). Сума перевищення оподатковується за ставкою 15% (пп. 1 п. 293.4 ПКУ), а перейти на загальну систему потрібно з першого числа місяця, наступного за кварталом, у якому сталося перевищення (пп. 3 пп. 298.2.3 ПКУ). Заяву подають не пізніше 20 числа цього місяця. Детально про пороги всіх груп читайте в матеріалі про ліміти доходу ФОП у 2026 році.
Крок 3. Заповніть розділ доходів
ФОП третьої групи заповнює рядки за своєю ставкою: 5% для неплатника ПДВ, 3% для платника ПДВ. Дохід, отриманий з порушенням умов спрощеної системи, показують окремо, за ставкою 15%.
Крок 4. Розрахуйте єдиний податок
Помножте дохід наростаючим підсумком на свою ставку. Наприклад, ФОП без ПДВ із доходом 480 000 грн за півріччя нарахує 24 000 грн єдиного податку (480 000 × 5%).
Крок 5. Порахуйте військовий збір
1% від того самого доходу. Для прикладу вище це 4 800 грн. Разом за півріччя нараховано 28 800 грн, і це дві окремі платіжки.
Крок 6. Врахуйте раніше нараховане
З нарахованої наростаючим підсумком суми віднімають те, що вже було нараховано за попередні періоди року. Якщо за I квартал ви вже нарахували 11 000 грн єдиного податку, до сплати за півріччям залишиться 13 000 грн. Так само і з військовим збором.
Як подати декларацію ФОП 3 групи
Пункт 49.3 ПКУ залишає вибір за платником:
- Електронний кабінет платника (cabinet.tax.gov.ua): приватна частина відкривається після ідентифікації кваліфікованим електронним підписом. Найпоширеніший спосіб.
- Застосунок «Дія»: послуга «Декларація платника єдиного податку» доступна лише ФОП без найманих працівників, які не є платниками ПДВ.
- Спеціалізоване ПЗ: M.E.Doc, «Соната», iFin та інші. ДПС прямо дозволяє обирати програмне забезпечення на власний розсуд.
- Особисто чи поштою: паперовий примірник. Поштою відправляти треба не пізніше ніж за 5 днів до граничного строку подання (п. 49.5 ПКУ).
Для будь-якого електронного способу потрібен чинний КЕП. Перевірте строк його дії щонайменше за тиждень до дедлайну: перевипуск підпису в останній день є класичною причиною прострочення. Загальний порядок роботи зі звітністю ми розібрали в гайді як подати звітність ФОП, а якщо ви на другій групі, вам потрібна декларація ФОП 2 групи, вона річна і заповнюється інакше.
Що робити, якщо доходу не було
Поширений міф: нібито «пусту» декларацію треба подавати завжди. Насправді правило тонше.
- Якщо за звітний період не було ані доходу, ані інших показників для декларування, декларація за цей період не подається (п. 49.2 ПКУ, роз’яснення ЗІР).
- Але якщо дохід був у будь-якому попередньому кварталі цього року, декларацію за наступні періоди подавати треба: через наростаючий підсумок сума просто повторюється, а податку до сплати не виникає (п. 296.7 ПКУ).
- Річну декларацію ФОП подає незалежно від доходу, бо разом з нею подається додаток 1 з відомостями про ЄСВ.
І окремо: відсутність доходу не звільняє єдинника від сплати ЄСВ: це послаблення діє лише для загальної системи. Ми розбирали це в матеріалі про те, чи потрібно платити ЄСВ без доходу.
Штрафи за неподання декларації
Неподання або несвоєчасне подання декларації коштує 340 грн за кожен випадок. Якщо протягом року порушення повториться, штраф становить 1 020 грн за кожне наступне (п. 120.1 ст. 120 ПКУ). Штраф застосовується і тоді, коли податку до сплати немає.
Окремо нараховується пеня за несвоєчасну сплату самого податку, а систематичні прострочення підвищують шанс потрапити до плану перевірок. Повний перелік санкцій є в матеріалі про штрафи ФОП у 2026 році.
Як не рахувати все вручну
Найдорожчі помилки в декларації не складні, а механічні: загублене надходження, дохід за квартал замість наростаючого підсумку, забутий військовий збір, курс НБУ не на ту дату.
Сервіс обліку доходів закриває саме цей клас помилок: підтягує надходження, рахує підсумок за період, окремо виводить єдиний податок і 1% збору, стежить за наближенням до ліміту та нагадує про дедлайни. Підприємцю залишається перевірити цифри і підписати звіт КЕПом.