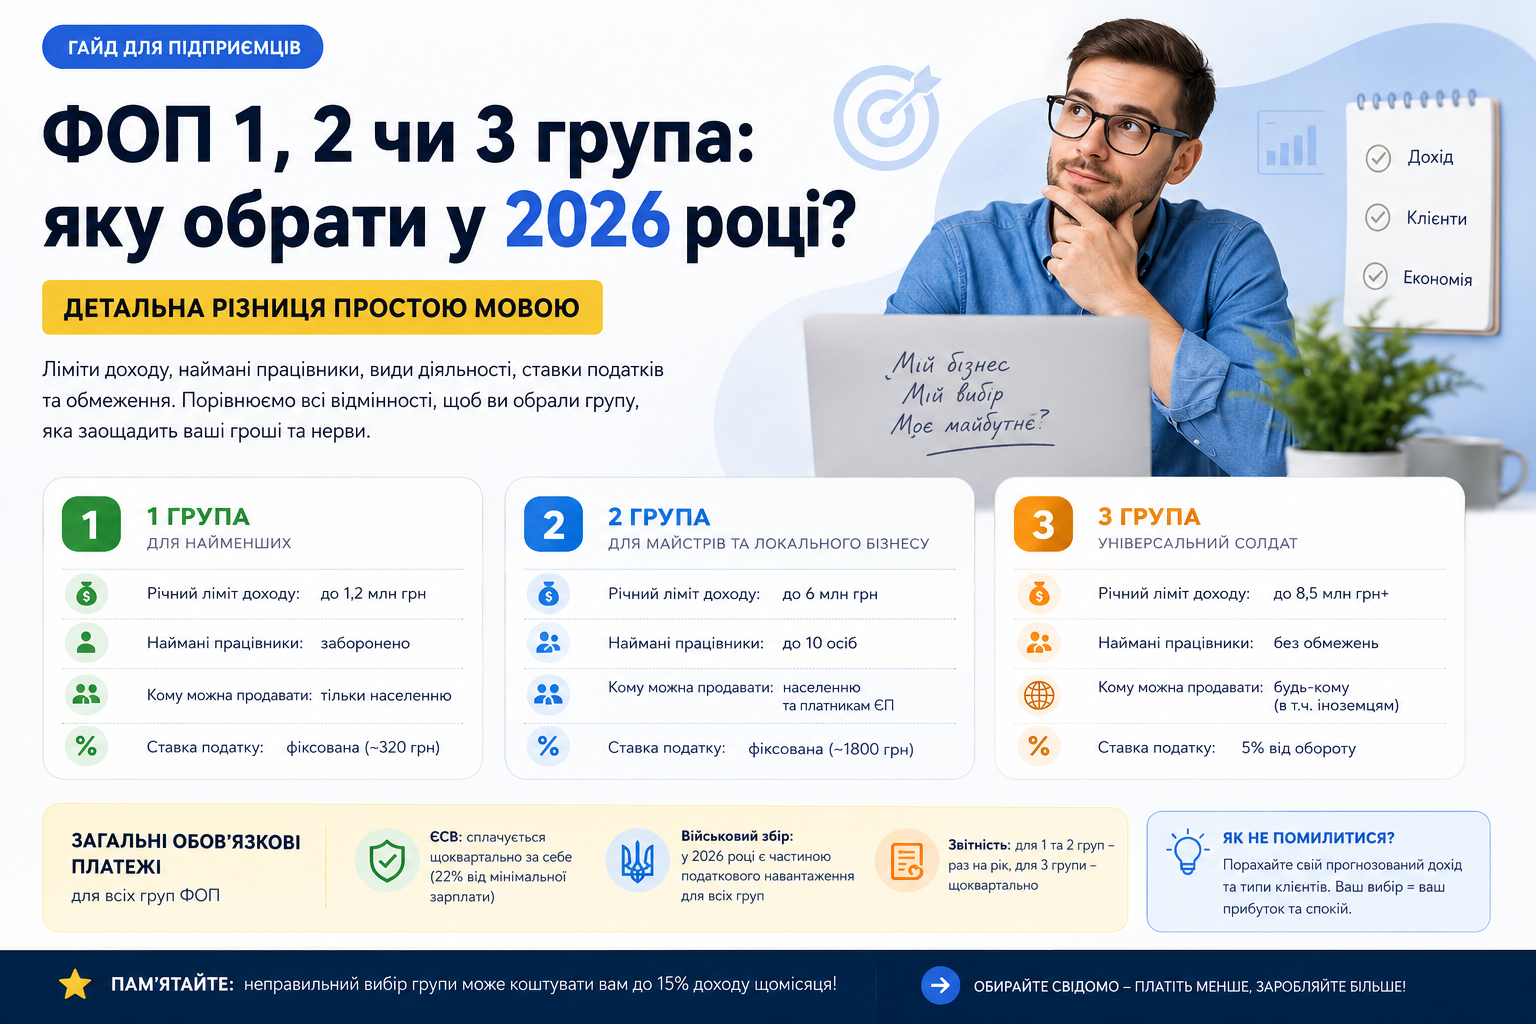


Групи ФОП на єдиному податку відрізняються не лише сумою податку. Від групи залежить, кому ви можете продавати, чи можна наймати людей, скільки можна заробити за рік і як часто звітувати. У 2026 році для фізичних осіб-підприємців діють три групи спрощеної системи: перша, друга і третя (четверта група існує лише для сільгоспвиробників). Нижче розбираємо кожну групу за правилами Податкового кодексу України, рахуємо реальні платежі на прикладах і показуємо, як обрати групу під свою ситуацію.
Групи ФОП у 2026 році: що їх відрізняє
Усі три групи визначені в п. 291.4 ПКУ. Різниця між ними зводиться до п’яти параметрів:
- Види діяльності. Перша група має вузький перелік, друга ширший, третя майже без обмежень.
- Клієнти. Першій групі можна працювати лише з населенням, другій з населенням і платниками єдиного податку (для послуг), третій з будь-ким.
- Наймані працівники. На першій групі їх бути не може, на другій до 10 осіб одночасно, на третій кількість не обмежена.
- Ліміт доходу на рік. Рахується від мінімальної зарплати на 1 січня, у 2026 році це 8 647 грн.
- Спосіб розрахунку податку. На 1 і 2 групі фіксована сума щомісяця, на 3 групі відсоток від фактичного доходу.
Для всіх груп діють спільні заборони з п. 291.5 ПКУ: не можна бути на єдиному податку, якщо ви, наприклад, проводите азартні ігри, обмінюєте валюту, виробляєте чи продаєте підакцизні товари (з винятками для роздрібного продажу пива, сидру та столових вин), займаєтесь фінансовим посередництвом чи управлінням підприємствами. Ще одна загальна умова (п. 291.6 ПКУ): розрахунки лише в грошовій формі, готівкою або безготівково. Бартер на єдиному податку заборонений.
Перша група ФОП: ринок і побутові послуги населенню
Хто може бути на 1 групі
Підприємець, який працює сам, без найманих працівників, і займається виключно одним із двох напрямів:
- роздрібний продаж товарів з торговельного місця на ринку;
- побутові послуги населенню з переліку п. 291.7 ПКУ: ремонт і пошиття взуття та одягу на замовлення, перукарські послуги, прання, ремонт годинників, побутової техніки, меблів тощо.
Клієнти лише фізичні особи. Продаж через інтернет-магазин, роздріб у власному магазині чи послуги компаніям сюди не підпадають.
Ліміт і платежі на 1 групі у 2026 році
- Ліміт доходу: 1 444 049 грн на рік (167 мінімальних зарплат).
- Єдиний податок: до 332,80 грн на місяць (не більше 10% прожиткового мінімуму 3 328 грн). Точну ставку встановлює місцева рада.
- Військовий збір: 864,70 грн на місяць (10% мінімальної зарплати).
- ЄСВ: 1 902,34 грн на місяць.
Разом за максимальної ставки у 2026 році це 3 099,84 грн на місяць або 37 198,08 грн на рік. Декларацію подають раз на рік.
Друга група ФОП: послуги населенню, торгівля, кафе
Хто може бути на 2 групі
За п.п. 2 п. 291.4 ПКУ друга група дозволяє:
- надавати послуги, зокрема побутові, лише населенню та платникам єдиного податку;
- виробляти та продавати товари;
- займатися ресторанним господарством.
Найманих працівників одночасно може бути не більше 10. Ліміт доходу у 2026 році: 7 211 598 грн (834 мінімальні зарплати).
Головне обмеження: кому ви надаєте послуги
Обмеження щодо клієнтів стосується саме послуг. Якщо ви надаєте послуги ТОВ на загальній системі, державній установі чи іноземній компанії, такий клієнт не є ні населенням, ні платником єдиного податку. Дохід від такої послуги оподатковується за ставкою 15% (п.п. 5 п. 293.4 ПКУ), а з першого числа місяця після кварталу порушення вас переведуть на загальну систему (п.п. 9 п.п. 298.2.3 ПКУ). Товари другій групі продавати можна будь-яким покупцям, зокрема компаніям на загальній системі.
Окремо ПКУ забороняє другу групу для посередництва з нерухомістю, послуг доступу до інтернету, виробництва та продажу ювелірних виробів. Такі ФОП можуть бути лише на третій групі.
Платежі на 2 групі у 2026 році
- Єдиний податок: до 1 729,40 грн на місяць (не більше 20% мінімальної зарплати), конкретну ставку для вашого виду діяльності встановлює місцева рада.
- Військовий збір: 864,70 грн на місяць.
- ЄСВ: 1 902,34 грн на місяць.
За максимальної ставки разом 4 496,44 грн на місяць або 53 957,28 грн на рік у 2026 році, незалежно від того, заробили ви 30 тисяч чи 500 тисяч. Єдиний податок і військовий збір сплачують авансом до 20 числа поточного місяця, декларацію подають раз на рік. Як її заповнити, описано в інструкції про декларацію ФОП 2 групи.
Третя група ФОП: будь-які клієнти, необмежений штат
Хто може бути на 3 групі
Будь-який підприємець, діяльність якого не заборонена для єдиного податку. Клієнти будь-які: фізичні особи, ТОВ на загальній системі, державні замовники, нерезиденти. Кількість працівників не обмежена. Ліміт доходу у 2026 році: 10 091 049 грн (1167 мінімальних зарплат).
Саме тому третю групу обирають фрилансери, IT-фахівці, агенції, консультанти та всі, хто працює з бізнесом. Нюанси для програмістів, КВЕДи та роботу з іноземними замовниками ми розібрали в окремій статті про групу ФОП для IT.
Платежі на 3 групі у 2026 році
- Єдиний податок: 5% від доходу (без ПДВ) або 3% від доходу (для платників ПДВ).
- Військовий збір: 1% від доходу.
- ЄСВ: 1 902,34 грн на місяць, навіть якщо доходу не було.
Звітний період на 3 групі квартал. Декларацію подають протягом 40 днів після кварталу, податок і військовий збір сплачують протягом 10 днів після граничного строку подання декларації. Покроково це описано в інструкції про декларацію ФОП 3 групи.
Приклад розрахунку для 3 групи
Дохід 150 000 грн на місяць, ставка 5%: єдиний податок 7 500 грн, військовий збір 1 500 грн, ЄСВ 1 902,34 грн. Разом 10 902,34 грн, тобто близько 7,3% від доходу. За рік при доході 1 800 000 грн це 130 828,08 грн у 2026 році.
Скільки платять різні групи ФОП: порівняння на одних цифрах
Найчастіше підприємець обирає між 2 і 3 групою. Порахуємо обидві на однаковому доході у 2026 році, беручи максимальну ставку єдиного податку для 2 групи.
Дохід 30 000 грн на місяць
- 2 група: 1 729,40 + 864,70 + 1 902,34 = 4 496,44 грн.
- 3 група (5%): 1 500 + 300 + 1 902,34 = 3 702,34 грн.
На малому доході третя група дешевша.
Дохід 100 000 грн на місяць
- 2 група: ті самі 4 496,44 грн.
- 3 група (5%): 5 000 + 1 000 + 1 902,34 = 7 902,34 грн.
За рік різниця становить 40 870,80 грн на користь другої групи, якщо ваші клієнти їй дозволені.
Точка беззбитковості
ЄСВ однаковий на обох групах, тому порівнюємо лише податок і збір. На 2 групі це до 2 594,10 грн на місяць, на 3 групі 6% від доходу. Вони зрівнюються при доході близько 43 235 грн на місяць. Нижче цієї суми 3 група вигідніша навіть для тих, кому дозволена друга. Вище цієї суми друга група дешевша, але лише за умови, що ви не надаєте послуг компаніям на загальній системі і не виходите за ліміт. Для своїх цифр скористайтеся калькулятором податків ФОП.
3 група: 5% чи 3% з ПДВ
Ставок 2% на третій групі більше немає. Спецрежим воєнного часу діяв з 2022 року, а з 1 серпня 2023 року всіх, хто ним користувався, автоматично повернули на попередню систему (п. 9¹ підрозділу 8 розділу XX ПКУ). Тож у 2026 році вибір лише такий (п. 293.3 ПКУ):
- 5%: ПДВ включений до єдиного податку, ви не реєструєтеся платником ПДВ;
- 3%: ви одночасно платник ПДВ, сплачуєте 3% єдиного податку плюс ПДВ за загальними правилами.
На обох ставках додається військовий збір 1% і ЄСВ. Суми ПДВ до доходу для єдиного податку не входять (п.п. 1 п. 292.11 ПКУ). Платник ЄП 1-3 груп не зобов’язаний реєструватися платником ПДВ навіть після 1 000 000 грн оборотів (п. 181.1 ПКУ), тому 3% це завжди добровільний вибір.
Приклад 1: послуги людям, вигідно 5%
Майстер манікюру на 3 групі отримує 300 000 грн за квартал від клієнтів-фізосіб. Ціни на ринку фіксовані, підняти їх на 20% неможливо.
- 5%: єдиний податок 15 000 грн, військовий збір 3 000 грн. Разом 18 000 грн.
- 3% з ПДВ: у тих самих 300 000 грн уже сидить ПДВ 50 000 грн, дохід без ПДВ 250 000 грн. Єдиний податок 7 500 грн, військовий збір 2 500 грн, ПДВ 50 000 грн (вхідного ПДВ майже немає). Разом 60 000 грн.
Коли клієнти не платники ПДВ, а витрат з ПДВ мало, ставка 3% з ПДВ обходиться в рази дорожче.
Приклад 2: торгівля з компаніями, вигідно 3% з ПДВ
Ви перепродаєте обладнання компаніям-платникам ПДВ. За квартал купуєте товар на 800 000 грн плюс ПДВ 160 000 грн. Покупці готові платити 1 000 000 грн плюс ПДВ 200 000 грн, бо ПДВ вони повернуть собі через податковий кредит. Від продавця без ПДВ вони погодяться платити не більше 1 000 000 грн.
- 3% з ПДВ: дохід 1 000 000 грн, єдиний податок 30 000 грн, військовий збір 10 000 грн. ПДВ до сплати 200 000 мінус 160 000 = 40 000 грн, але ці гроші заплатив покупець. Залишається 1 000 000 мінус 800 000 за товар мінус 40 000 єдиного податку і збору = 160 000 грн до ЄСВ.
- 5%: ви отримуєте 1 000 000 грн, а вхідний ПДВ 160 000 грн стає вашою витратою, товар коштує 960 000 грн. Єдиний податок 50 000 грн, військовий збір 10 000 грн. Результат: 1 000 000 мінус 960 000 мінус 60 000 = мінус 20 000 грн.
Коли яку ставку обирати
- 5%: клієнти фізособи, іноземні замовники, компанії без ПДВ; основні витрати без ПДВ (оренда у фізосіб, власна праця); ви не хочете щомісячної звітності з ПДВ.
- 3% з ПДВ: основні покупці платники ПДВ і вимагають податкову накладну; велика частка закупівель з ПДВ; низька націнка, торгівля або виробництво.
Платник ПДВ подає декларацію з ПДВ щомісяця протягом 20 днів після місяця (п. 203.1 ПКУ) і реєструє податкові накладні, тож без бухгалтера тут складно. Детальніше в статті ФОП і ПДВ: кому потрібно.
Як обрати групу ФОП: покроково
- Перевірте вид діяльності. Чи є він у списку заборонених для єдиного податку і чи потрапляє у перелік дозволених для 1 чи 2 групи. Підберіть КВЕДи за інструкцією як обрати КВЕД для ФОП.
- Визначте клієнтів. Якщо надаєте послуги компаніям на загальній системі або іноземцям, ваш варіант лише 3 група.
- Оцініть дохід на рік. Прогноз понад 7 211 598 грн у 2026 році означає 3 групу, понад 10 091 049 грн загальну систему.
- Порахуйте платежі. Дохід до 43 235 грн на місяць: 3 група дешевша. Вище: друга, якщо вона вам дозволена.
- Вирішіть питання з ПДВ. Для третьої групи оберіть 5% або 3% за прикладами вище.
- Подумайте про працівників. Плануєте більше 10 людей: лише третя група.
Типові ситуації
- Перукар чи швачка вдома, клієнти люди, дохід невеликий: 1 група, або 3 група, якщо дохід до 43 тисяч на місяць.
- Кав’ярня, магазин, салон краси з найманими майстрами: 2 група.
- Фрилансер з іноземними клієнтами, маркетолог для ТОВ, IT: 3 група, 5%.
- Оптова торгівля з платниками ПДВ: 3 група, 3% з ПДВ.
- Новачок без стабільного доходу: 3 група, бо податок рахується від фактичних надходжень.
Відкрити ФОП можна онлайн, як описано в інструкції як відкрити ФОП у Дії. Групу вказують у заяві про обрання спрощеної системи.
Перехід між групами ФОП і перевищення ліміту
Змінити групу можна з початку наступного кварталу, подавши заяву не пізніше ніж за 15 календарних днів до його початку (п.п. 298.1.5 ПКУ). Найпоширеніший випадок розібрано в покроковій інструкції як перейти з 2 на 3 групу.
Якщо дохід перевищив ліміт групи, на суму перевищення діє ставка 15% (п. 293.4 ПКУ). ФОП 1 і 2 групи після цього подають заяву не пізніше 20 числа місяця після кварталу перевищення і переходять на вищу групу або на загальну систему. ФОП 3 групи після перевищення переходить на загальну систему. Як відстежувати накопичений дохід, описано в статті про ліміти доходу ФОП у 2026 році.
Типові помилки при виборі групи
- Друга група з послугами для ТОВ. Найчастіша помилка. Наслідок: 15% з такого доходу і примусовий перехід на загальну систему.
- Робота за КВЕДом, якого немає в реєстрі платників ЄП. Для 1 і 2 групи такий дохід оподатковується за ставкою 15%. Додайте КВЕД заздалегідь.
- Розрахунок на 2% на 3 групі. Ця ставка не діє з серпня 2023 року.
- Старі цифри. Ліміти 1,2 / 6 / 8 млн грн та ЄСВ 1 760 чи 1 980 гривень не відповідають 2026 року. Правильні суми наведені вище.
- Забутий ЄСВ. Його сплачують щокварталу до 20 числа наступного місяця (Закон про ЄСВ), навіть без доходу. Деталі в статті ЄСВ ФОП у 2026 році.
- Вибір 3% без розрахунку. Якщо клієнти фізособи, ПДВ з’їдає маржу.
- Не враховано касу. На 2 і 3 групі при розрахунках з людьми готівкою чи карткою потрібен РРО або ПРРО. Винятки розібрано в статті чи потрібен РРО на 2 групі.
Повний огляд усіх платежів і строків зібрано в гіді з податків ФОП на 2026 рік. А щоб бачити дохід наростаючим підсумком, суму податку і запас до ліміту в одному місці, ведіть облік у модулі фінансів ClearMoney.