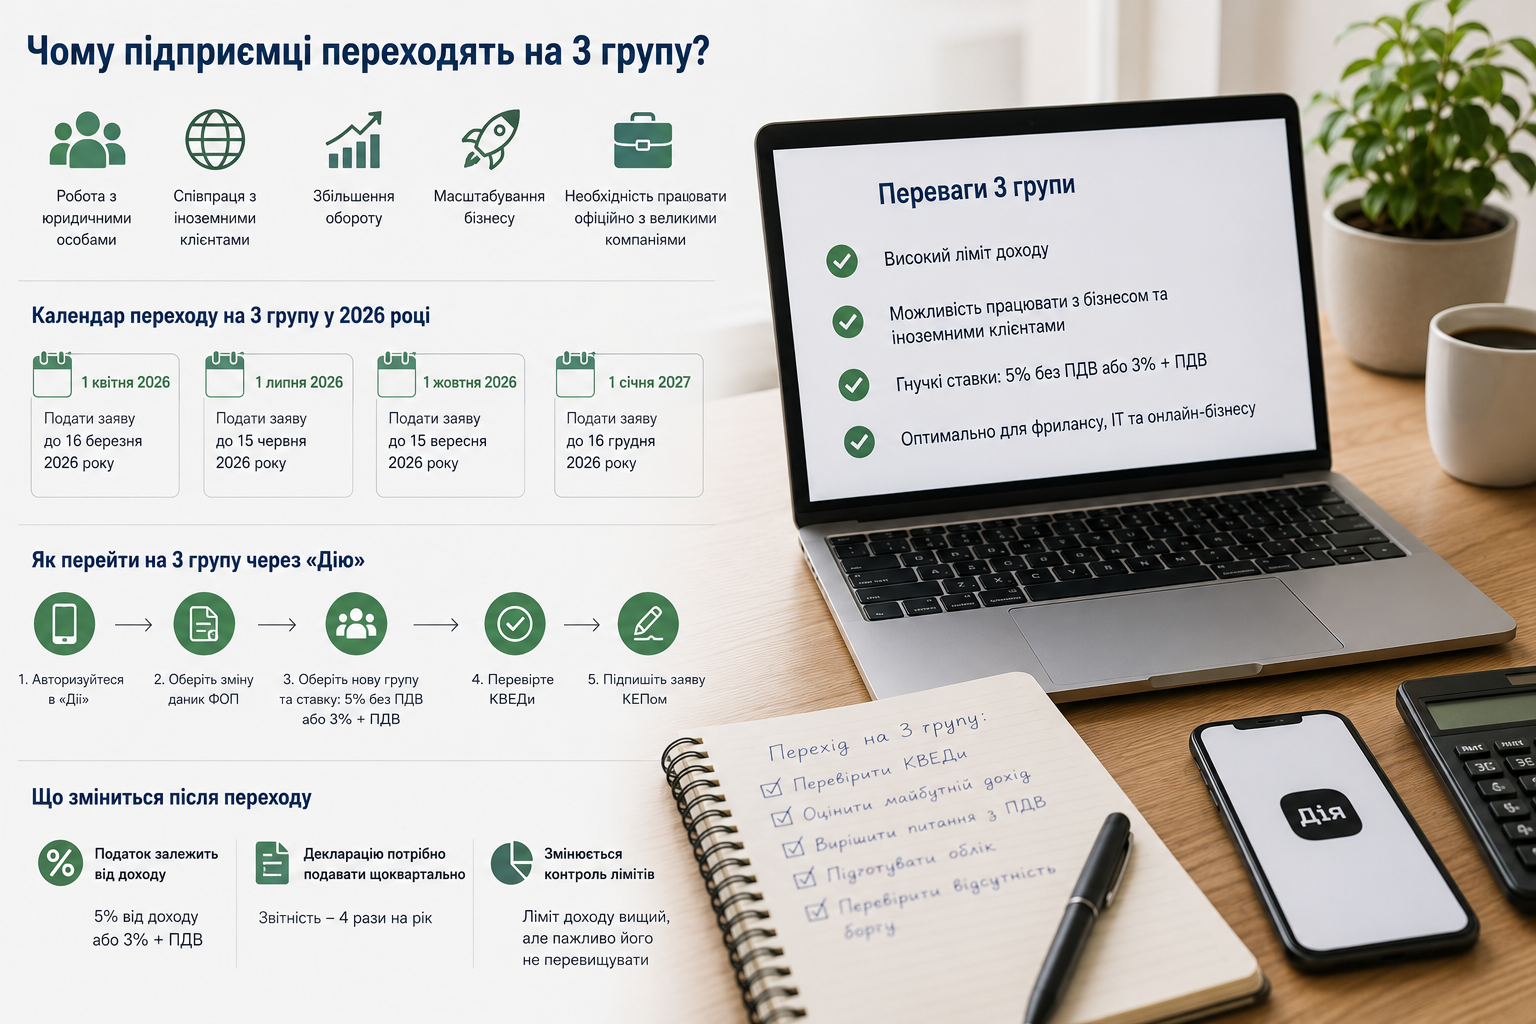


Перехід з 2 на 3 групу ФОП робиться однією заявою до податкової, але з жорсткими строками: нова група починає діяти лише з першого дня кварталу, а заяву треба подати щонайменше за 15 календарних днів до нього. Пропустите дату, і ще три місяці працюватимете за правилами другої групи. Нижче розбираємо, коли перехід потрібен, до якого числа подати заяву, як це зробити онлайн, що зміниться в платежах і звітах, і що робити, якщо ліміт доходу вже перевищено. Усі норми взято з Податкового кодексу України в чинній редакції.
Коли потрібен перехід на 3 групу
Друга група дешевша при великому доході, але має три обмеження (п.п. 2 п. 291.4 ПКУ). Переходити на третю групу варто, якщо ви впираєтесь хоча б в одне з них:
- Клієнти. На 2 групі послуги можна надавати лише населенню та платникам єдиного податку. Новий замовник ТОВ на загальній системі, бюджетна установа чи іноземна компанія означає, що потрібна 3 група. Продаж товарів таким покупцям другій групі дозволений.
- Ліміт. У 2026 році дохід на 2 групі не може перевищити 7 211 598 грн за рік. На 3 групі ліміт 10 091 049 грн.
- Працівники. На 2 групі одночасно не більше 10 найманих осіб. На 3 групі обмежень немає.
- Вид діяльності. Посередництво з нерухомістю, послуги доступу до інтернету, ювелірні вироби дозволені лише на 3 групі.
Є і зворотний випадок: дохід упав нижче приблизно 43 235 грн на місяць. Тоді 3 група на 5% обходиться дешевше за максимальну ставку 2 групи навіть без зміни клієнтів. Розрахунок цієї межі є в нашому порівнянні груп ФОП у 2026 році.
Чому не можна просто почати працювати з ТОВ
Якщо ФОП 2 групи надасть послугу компанії на загальній системі до переходу, дохід від цієї операції оподатковується за ставкою 15% (п.п. 5 п. 293.4 ПКУ). Крім того, з першого числа місяця після кварталу порушення ФОП зобов’язаний перейти на загальну систему (п.п. 9 п.п. 298.2.3 ПКУ). Тому спершу змініть групу, а вже потім підписуйте договір і отримуйте оплату.
Перехід з 2 на 3 групу: строки подання заяви у 2026 році
Правило п.п. 298.1.5 ПКУ: платник єдиного податку, який дотримується вимог своєї групи, може перейти на іншу групу, подавши заяву не пізніше ніж за 15 календарних днів до початку наступного кварталу. Перехід діє з першого числа цього кварталу. Скільки разів на рік можна змінювати групу, ПКУ не обмежує.
Календар граничних дат
- перехід з 1 квітня 2026 року: заява до 16 березня 2026 року;
- перехід з 1 липня 2026 року: заява до 15 червня 2026 року;
- перехід з 1 жовтня 2026 року: заява до 15 вересня 2026 року;
- перехід з 1 січня 2027 року: заява до 16 грудня 2026 року.
Найближча можлива дата добровільного переходу зараз 1 січня 2027 року. Подавайте заяву на кілька днів раніше граничної дати: квитанція з податкової може надійти не одразу, а виправляти помилку в заяві після дедлайну вже пізно.
Якщо обираєте 3% з ПДВ
Ставку 3% може застосовувати лише платник ПДВ. Для ФОП 2 групи це означає два кроки: зареєструватися платником ПДВ і подати заяву про зміну групи не пізніше ніж за 15 днів до кварталу (п.п. «в» п.п. 4 п. 293.8 ПКУ). Якщо ваші клієнти не платники ПДВ, найчастіше вигідніше 5%. Приклади розрахунку обох ставок є в статті ФОП і ПДВ: кому потрібно.
Як подати заяву про перехід онлайн
Документ називається «Заява щодо застосування спрощеної системи оподаткування». У ній відзначають зміну групи та ставки, а за потреби і зміну видів діяльності (п.п. 298.3.1 ПКУ). Найпростіше подати її через Електронний кабінет платника податків.
- Увійдіть до Електронного кабінету з кваліфікованим електронним підписом. Підійде КЕП від банку, податкової або Дія.Підпис.
- Відкрийте розділ «Введення звітності», оберіть поточний рік і місяць та створіть заяву за формою F0102003. Податкова за місцем реєстрації підставиться автоматично.
- Позначте тип заяви «Внесення змін» і вкажіть нову групу (третя) та ставку: 5% або 3%.
- Перевірте види діяльності. Усі КВЕДи, за якими ви працюватимете, мають бути в заяві. Новий КВЕД варто спершу додати до державного реєстру. Як його підібрати, описано в інструкції як обрати КВЕД для ФОП.
- Заповніть усі обов’язкові поля, а не лише ті, що змінюються. Дані реєстру платників єдиного податку оновлюються за останньою поданою заявою.
- Підпишіть і надішліть. Збережіть квитанцію про прийняття заяви.
- Через кілька днів перевірте витяг з реєстру платників єдиного податку: там має бути 3 група з датою початку кварталу.
Паперовий варіант: подати ту саму заяву особисто до ЦОП податкової або надіслати поштою з описом вкладення. Для пошти враховуйте час доставки.
Що зміниться в податках після переходу
Було на 2 групі у 2026 році
- єдиний податок до 1 729,40 грн на місяць, авансом до 20 числа;
- військовий збір 864,70 грн на місяць, теж до 20 числа;
- ЄСВ 1 902,34 грн на місяць;
- одна річна декларація.
Стане на 3 групі
- єдиний податок 5% від доходу (або 3% для платника ПДВ);
- військовий збір 1% від доходу;
- ЄСВ без змін, 1 902,34 грн на місяць у 2026 році, сплата щокварталу до 20 числа наступного місяця;
- декларація щокварталу протягом 40 календарних днів після кварталу, податок і збір протягом наступних 10 днів (п. 295.3 ПКУ).
Головна зміна в дисципліні: податок більше не фіксований, тому дохід треба фіксувати за датою надходження коштів на рахунок (п. 292.6 ПКУ), а валютні надходження перераховувати в гривню за курсом НБУ на цю дату. Заповнення квартальної звітності розібрано в інструкції про декларацію ФОП 3 групи. Щоб не тримати суми в голові, порахуйте платежі в калькуляторі податків ФОП.
Декларація за період на 2 групі
Якщо ФОП 2 групи сам перейшов на 3 групу, декларацію за період на другій групі подають у строки квартальної звітності, тобто протягом 40 днів після останнього кварталу на 2 групі (п.п. 296.5.1 ПКУ). Таке подання звільняє від річної декларації за цей рік. Наприклад, при переході з 1 липня декларацію за перше півріччя на 2 групі треба подати до 9 серпня. Якщо переходите з 1 січня 2027 року, подайте декларацію за 2026 рік не пізніше 9 лютого 2027 року: так ви точно вкладаєтеся в будь-який строк. Як заповнити саму форму, описано в статті про декларацію ФОП 2 групи.
Що не змінюється
Вимоги до РРО чи ПРРО на 3 групі ті самі, що й на 2: якщо люди платять вам готівкою або карткою, каса потрібна. Рахунки ФОП, КВЕДи в ЄДР і реєстраційні дані теж залишаються без змін.
Що робити, якщо ліміт 2 групи вже перевищено
Тут діє окреме правило, не пов’язане з 15 днями до кварталу (п.п. 2 п. 293.8 ПКУ):
- На суму перевищення ліміту нараховується єдиний податок 15%.
- Заяву про перехід на 3 групу подають не пізніше 20 числа місяця, наступного за кварталом, у якому сталося перевищення.
- Третя група застосовується з наступного кварталу.
- Якщо заяву не подати, з першого числа місяця після кварталу перевищення ФОП примусово переходить на загальну систему (п.п. 1 п.п. 298.2.3 ПКУ).
Приклад розрахунку перевищення
ФОП 2 групи за січень-вересень 2026 року отримав 7 500 000 грн. Ліміт 2026 року становить 7 211 598 грн, перевищення 288 402 грн. Єдиний податок з перевищення за ставкою 15%: 43 260,30 грн. Заяву про перехід на 3 групу потрібно подати до 20 жовтня 2026 року, третя група діє з 1 жовтня 2026 року. Декларацію за 9 місяців на 2 групі подають до 9 листопада 2026 року, в ній окремо показують дохід у межах ліміту і дохід за ставкою 15%.
Ліміт рахується за календарний рік, тому на 3 групі контролюйте загальну суму з 1 січня. Як відстежувати накопичений дохід, описано в статті про ліміти доходу ФОП у 2026 році.
Приклад: дизайнер переходить на 3 групу з 2027 року
Олена працює на 2 групі, робить дизайн для фізосіб і ФОП, отримує близько 80 000 грн на місяць. У жовтні 2026 року ТОВ на загальній системі пропонує їй постійний контракт з січня.
- До 16 грудня 2026 року Олена подає через Електронний кабінет заяву про зміну на 3 групу зі ставкою 5%.
- У грудні 2026 року ще працює за правилами 2 групи і не виставляє рахунків ТОВ.
- З 1 січня 2027 року підписує договір з ТОВ.
- До 9 лютого 2027 року подає декларацію за 2026 рік на 2 групі.
- За I квартал 2027 року подає першу декларацію 3 групи.
Порівняння за цифрами 2026 року при доході 120 000 грн на місяць: на 2 групі вона платила б 4 496,44 грн, на 3 групі 6 000 + 1 200 + 1 902,34 = 9 102,34 грн. Різниця 4 605,90 грн на місяць це ціна доступу до клієнтів-компаній. Суми на 2027 рік зміняться разом з мінімальною зарплатою, тож перерахуйте їх у січні.
Типові помилки при переході
- Подати заяву 20 грудня і чекати 3 групу з 1 січня: перехід відбудеться лише з 1 квітня.
- Отримати першу оплату від ТОВ до дати переходу: 15% з цієї суми і ризик загальної системи.
- Заповнити в заяві лише поле групи і не вказати всі КВЕДи.
- Забути декларацію за період на 2 групі або подати її в річний строк, хоча перехід був посеред року.
- Обрати 3% «бо менше», не рахуючи ПДВ.
- Перестати платити ЄСВ після переходу. Він не залежить від групи: детальніше в статті ЄСВ ФОП у 2026 році.